เทคนิคการกู้เงินสร้างบ้านและบริหารเงินระหว่างก่อสร้าง วางแผนอย่างไรให้บ้านเสร็จตามงบ ไม่เป็นหนี้เกินตัว
เทคนิคกู้เงินสร้างบ้านและบริหารเงินระหว่างก่อสร้าง ตั้งแต่ประเมินรายได้ เลือกสินเชื่อ จัดทำ BOQ วางแผนงวดงานและเงินสำรอง เพื่อคุมงบและสร้างบ้านให้เสร็จตามแผน
เริ่มต้นวางแผนกู้เงินสร้างบ้าน
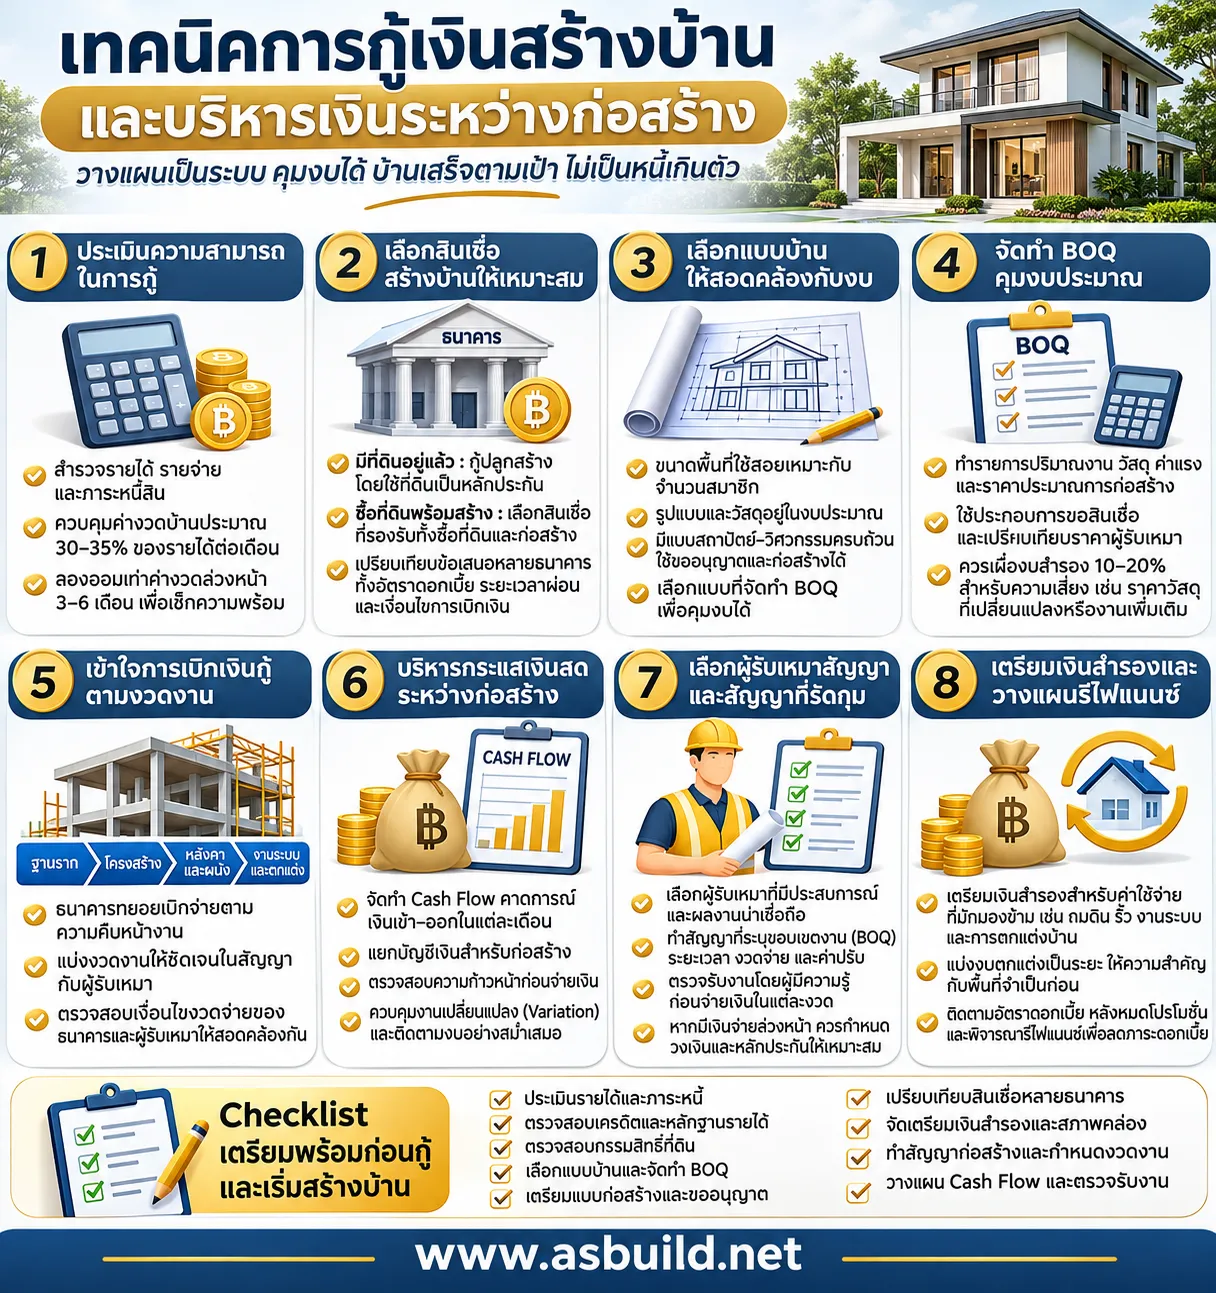
การกู้เงินสร้างบ้านไม่ใช่เรื่องยาก หากเตรียมตัวอย่างถูกวิธี แต่สิ่งสำคัญไม่ได้มีเพียงการขอสินเชื่อให้ผ่านเท่านั้น ยังรวมถึงการวางแผนงบประมาณ การเลือกแบบบ้าน การจัดทำ BOQ การจ่ายเงินตามงวดงาน และการสำรองเงินสำหรับค่าใช้จ่ายที่อาจเกิดขึ้นระหว่างก่อสร้าง
สำหรับผู้ที่กำลังวางแผนสร้างบ้านหลังแรก โดยเฉพาะผู้ที่มีที่ดินเป็นของตนเองและต้องการกู้เงินธนาคารเพื่อปลูกสร้างบ้าน บทความนี้จะช่วยให้เข้าใจขั้นตอนสำคัญ ตั้งแต่การประเมินความสามารถในการกู้ไปจนถึงการบริหารเงินให้เพียงพอตลอดโครงการ
ประเมินความสามารถทางการเงิน ก่อนตัดสินใจกู้สร้างบ้าน
ก่อนเลือกแบบบ้านหรือทำสัญญากับผู้รับเหมา ควรเริ่มต้นจากการตรวจสอบรายได้ รายจ่าย ภาระหนี้สิน และเงินออมของตนเอง เพื่อประเมินว่าสามารถผ่อนชำระสินเชื่อได้มากน้อยเพียงใด
โดยทั่วไป ควรพยายามควบคุมภาระผ่อนบ้านให้อยู่ในระดับประมาณ 30–35% ของรายได้ต่อเดือน เพื่อให้ยังมีเงินเพียงพอสำหรับค่าใช้จ่ายในชีวิตประจำวัน ทั้งนี้ สัดส่วนที่เหมาะสมขึ้นอยู่กับรายได้สุทธิ จำนวนสมาชิกในครอบครัว และภาระหนี้อื่น ๆ
ตัวอย่างการประเมินเบื้องต้น
ตัวเลขดังกล่าวเป็นแนวทางวางแผนทางการเงิน ไม่ใช่เกณฑ์อนุมัติสินเชื่อของธนาคาร
เทคนิคสำคัญ: ทดลองออมเงินให้เท่ากับยอดผ่อนบ้านที่คาดการณ์ไว้ต่อเนื่อง 3–6 เดือน หากยังสามารถดำรงชีวิตและมีเงินออมฉุกเฉินได้ตามปกติ แสดงว่ามีความพร้อมทางการเงินในระดับหนึ่ง
| รายได้ต่อเดือน | ค่างวดบ้านเป้าหมาย 30% |
|---|---|
| 30,000 บาท | 9,000 บาท |
| 40,000 บาท | 12,000 บาท |
| 50,000 บาท | 15,000 บาท |
| 70,000 บาท | 21,000 บาท |
เลือกประเภทสินเชื่อสร้างบ้านให้เหมาะกับสถานะที่ดิน
สินเชื่อสำหรับสร้างบ้านแตกต่างจากสินเชื่อซื้อบ้านสำเร็จรูป เนื่องจากธนาคารต้องประเมินทั้งหลักประกัน แบบก่อสร้าง ราคาประเมิน และความคืบหน้าของงาน
โดยรูปแบบที่พบบ่อยแบ่งได้เป็น 2 ประเภท
กรณีที่ 1 มีที่ดินเป็นของตนเองแล้ว
ผู้กู้สามารถนำที่ดินมาเป็นหลักประกันเพื่อขอสินเชื่อปลูกสร้างบ้าน ธนาคารจะพิจารณามูลค่าหลักประกันร่วมกับแบบบ้าน รายละเอียดงานก่อสร้าง และความสามารถในการชำระหนี้
กรณีที่ 2 ต้องการซื้อที่ดินพร้อมสร้างบ้าน
ผู้กู้ต้องพิจารณาสินเชื่อที่รองรับทั้งการซื้อที่ดินและการปลูกสร้าง ซึ่งอาจมีเงื่อนไขและขั้นตอนการเบิกจ่ายแตกต่างกันไปตามธนาคาร
สิ่งสำคัญคือควรเปรียบเทียบข้อเสนอจากหลายธนาคาร โดยพิจารณาทั้งอัตราดอกเบี้ยเฉลี่ย 3 ปีแรก อัตราดอกเบี้ยหลังหมดโปรโมชั่น ระยะเวลาผ่อนชำระ ค่าใช้จ่ายในการจำนอง และเงื่อนไขการเบิกเงินกู้ตามความก้าวหน้าของงานก่อสร้าง
เลือกแบบบ้านให้สอดคล้องกับงบประมาณ ไม่ใช่เลือกจากความสวยงามเพียงอย่างเดียว
หนึ่งในสาเหตุที่ทำให้งบประมาณก่อสร้างบานปลาย คือการเลือกแบบบ้านโดยไม่ได้ประเมินต้นทุนก่อสร้างอย่างละเอียดตั้งแต่ต้น
บ้านที่มีพื้นที่ใช้สอยเท่ากัน อาจมีราคาก่อสร้างแตกต่างกันจากรูปทรงอาคาร ระบบโครงสร้าง ความซับซ้อนของหลังคา ประเภทวัสดุ และงานระบบประกอบอาคาร
ก่อนเลือกแบบบ้านจึงควรพิจารณาองค์ประกอบต่อไปนี้
- พื้นที่ใช้สอยเหมาะสมกับจำนวนสมาชิกในครอบครัว
- รูปแบบบ้านสอดคล้องกับขนาดและข้อจำกัดของที่ดิน
- วัสดุก่อสร้างเหมาะสมกับงบประมาณ
- มีแบบสถาปัตยกรรมและวิศวกรรมที่ครบถ้วนสำหรับนำไปดำเนินการตามกฎหมายและก่อสร้าง
- สามารถจัดทำรายการประมาณราคาก่อสร้าง (BOQ) เพื่อวางแผนงบประมาณได้
คำแนะนำจาก ASBUILD
การเลือกแบบบ้านที่ดีควรช่วยให้เจ้าของบ้านเห็นภาพทั้งด้านการออกแบบ การใช้งานจริง และต้นทุนก่อนเริ่มก่อสร้าง เพราะบ้านที่เหมาะสมไม่จำเป็นต้องเป็นบ้านที่ใหญ่ที่สุด แต่ควรเป็นบ้านที่ตอบโจทย์การใช้ชีวิตและไม่สร้างภาระทางการเงินเกินความจำเป็น
ผู้ที่กำลังมองหาแบบบ้านสำหรับสร้างบนที่ดินของตนเอง สามารถศึกษาแบบบ้านและแพ็กเกจบริการได้ที่ https://asbuild.net
จัดทำ BOQ เพื่อควบคุมงบประมาณและประกอบการขอสินเชื่อ
BOQ หรือ Bill of Quantities คือเอกสารแสดงรายการปริมาณงาน วัสดุ ค่าแรง และราคาประมาณการก่อสร้าง โดยแบ่งตามหมวดงาน เช่น งานฐานราก งานโครงสร้าง งานสถาปัตยกรรม และงานระบบไฟฟ้า-สุขาภิบาล
เอกสาร BOQ มีความสำคัญทั้งต่อการประเมินวงเงินสินเชื่อ การเปรียบเทียบราคาผู้รับเหมา และการควบคุมค่าใช้จ่ายระหว่างก่อสร้าง
ตัวอย่างการวางแผนงบประมาณสร้างบ้าน
สมมติว่ามีงบประมาณค่าก่อสร้างตามสัญญา 2,500,000 บาท
ตัวอย่างนี้ยังไม่รวมค่าที่ดิน และสมมติว่าค่าออกแบบ งานเตรียมพื้นที่ และงานระบบหลักอยู่ในงบก่อสร้างแล้ว หากไม่ได้รวมไว้ต้องจัดงบเพิ่มเติม
เงินสำรอง 10–20% เป็นแนวทางเผื่อความเสี่ยง ไม่ใช่ข้อกำหนดตายตัว ทั้งนี้ควรพิจารณาจากสภาพพื้นที่ ความครบถ้วนของแบบ และความไม่แน่นอนของราคาวัสดุ
| รายการ | งบประมาณ |
|---|---|
| ค่าก่อสร้างตาม BOQ และสัญญา | 2,500,000 บาท |
| เงินสำรองความเสี่ยง 15% | 375,000 บาท |
| งบตกแต่งและเฟอร์นิเจอร์เบื้องต้น | 200,000 บาท |
| งบประมาณรวมที่ควรเตรียม | 3,075,000 บาท |
เข้าใจระบบการเบิกเงินกู้ตามงวดงานก่อสร้าง
สิ่งที่ผู้กู้สร้างบ้านต้องเข้าใจคือ ธนาคารอาจไม่ได้จ่ายเงินกู้ทั้งหมดในครั้งเดียว แต่ทยอยเบิกจ่ายตามเงื่อนไขและความคืบหน้าของงานก่อสร้าง
ตัวอย่างการแบ่งงวดงานสำหรับบ้านมูลค่าก่อสร้าง 2,500,000 บาท
ตารางนี้เป็นเพียงตัวอย่างการแบ่งงวดจ่ายเงินให้ผู้รับเหมา ไม่ใช่ตารางเบิกจ่ายที่ธนาคารรับรอง
ข้อควรระวัง: งวดจ่ายผู้รับเหมาอาจไม่ตรงกับงวดเบิกเงินธนาคาร เจ้าของบ้านจึงควรตรวจสอบเงื่อนไขทั้งสองฝ่ายก่อนลงนามในสัญญา เพื่อป้องกันปัญหาขาดสภาพคล่องระหว่างก่อสร้าง
| งวดงาน | ความคืบหน้า | สัดส่วน | จำนวนเงิน |
|---|---|---|---|
| 1 | เตรียมพื้นที่และงานฐานราก | 15% | 375,000 |
| 2 | งานโครงสร้างอาคาร | 25% | 625,000 |
| 3 | งานหลังคาและก่อผนัง | 20% | 500,000 |
| 4 | งานระบบและงานตกแต่งหลัก | 25% | 625,000 |
| 5 | เก็บงาน ทดสอบระบบ และส่งมอบ | 15% | 375,000 |
| รวม | 100% | 2,500,000 |
บริหารกระแสเงินสดระหว่างก่อสร้างอย่างไร ไม่ให้เงินขาดมือ
แม้ธนาคารจะอนุมัติวงเงินกู้แล้ว แต่ไม่ได้หมายความว่าจะมีเงินสดพร้อมจ่ายทุกช่วงเวลาของโครงการ
ตัวอย่างเช่น ผู้รับเหมาขอเบิกเงินหลังงานฐานรากแล้วเสร็จ แต่ธนาคารยังอยู่ระหว่างตรวจประเมินความก้าวหน้าและดำเนินการเบิกจ่าย เจ้าของบ้านอาจจำเป็นต้องใช้เงินสำรองหมุนเวียนชั่วคราว
แนวทางบริหารกระแสเงินสดที่แนะนำ ได้แก่
1. จัดทำ Cash Flow Forecast
คาดการณ์เงินเข้าและเงินออกในแต่ละเดือน โดยเปรียบเทียบกำหนดจ่ายผู้รับเหมากับกำหนดเบิกเงินธนาคาร
2. แยกบัญชีเงินสำหรับก่อสร้าง
ช่วยให้ตรวจสอบรายการรับจ่ายและควบคุมงบประมาณได้ง่ายขึ้น ไม่ปะปนกับค่าใช้จ่ายส่วนตัว
3. ตรวจสอบผลงานก่อนอนุมัติจ่ายเงิน
ควรตรวจสอบปริมาณงาน คุณภาพ และความก้าวหน้าให้สอดคล้องกับสัญญา ไม่จ่ายเงินเพียงเพราะถึงกำหนดเวลา
4. ควบคุมงานเปลี่ยนแปลง (Variation Order)
ทุกครั้งที่ต้องการเพิ่ม ลด หรือเปลี่ยนวัสดุ ควรขอใบเสนอราคาและประเมินผลกระทบต่อระยะเวลาก่อสร้างก่อนอนุมัติ
5. ติดตามงบประมาณอย่างสม่ำเสมอ
บันทึกยอดงบตามสัญญา ยอดจ่ายจริง ยอดงานที่ยังเหลือ และค่าใช้จ่ายเพิ่มเติม เพื่อประเมินว่าเงินที่เหลือเพียงพอสำหรับสร้างบ้านจนเสร็จหรือไม่
หลักสำคัญคือ เงินที่มีอยู่ต้องเพียงพอสำหรับงานที่เหลือ ไม่ใช่เพียงพอสำหรับงวดถัดไปเท่านั้น
เลือกผู้รับเหมาและทำสัญญาอย่างไร เพื่อลดความเสี่ยงทางการเงิน
การเลือกผู้รับเหมาไม่ควรพิจารณาเฉพาะราคาที่ต่ำที่สุด แต่ควรตรวจสอบประสบการณ์ ผลงานที่ผ่านมา ความพร้อมของทีมงาน และรายละเอียดขอบเขตงานในใบเสนอราคา
สัญญาก่อสร้างที่ดีควรกำหนดให้ชัดเจนถึงขอบเขตงานตามแบบและ BOQ ระยะเวลาเริ่มต้นและสิ้นสุดงาน เงื่อนไขการจ่ายเงินตามความก้าวหน้า การเปลี่ยนแปลงงาน ความรับผิดชอบกรณีล่าช้า และการรับประกันผลงาน
เจ้าของบ้านควรพิจารณาให้มีการตรวจรับงานโดยผู้มีความรู้ด้านวิศวกรรมหรือการก่อสร้างก่อนจ่ายเงินแต่ละงวด โดยเฉพาะงานฐานราก โครงสร้าง งานระบบที่ถูกปิดทับ และงานป้องกันการรั่วซึม
หากจำเป็นต้องจ่ายเงินล่วงหน้า ควรกำหนดวงเงินและหลักประกันให้เหมาะสม พร้อมตรวจสอบความน่าเชื่อถือของผู้รับเหมาอย่างรอบคอบ
วางแผนเงินสำรองและงบตกแต่งบ้านตั้งแต่ก่อนเริ่มสร้าง
ค่าใช้จ่ายที่เจ้าของบ้านมักมองข้าม ได้แก่ ค่าถมดิน งานรั้ว ประตูรั้ว งานภูมิทัศน์ งานเชื่อมต่อสาธารณูปโภค เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และงานตกแต่งภายใน
บางรายการอาจไม่ได้รวมอยู่ใน BOQ หรือสัญญาก่อสร้าง จึงควรตรวจสอบให้ชัดเจนตั้งแต่ต้น
อีกเทคนิคหนึ่งคือการแบ่งงานตกแต่งออกเป็นระยะ โดยให้ความสำคัญกับพื้นที่จำเป็นต่อการอยู่อาศัยก่อน เช่น ห้องนอน ห้องน้ำ ห้องครัว และระบบไฟฟ้า ส่วนเฟอร์นิเจอร์ตกแต่งหรือพื้นที่พิเศษสามารถดำเนินการเพิ่มเติมภายหลังได้
วิธีนี้ช่วยลดความจำเป็นในการก่อหนี้เพิ่มเติม และทำให้เจ้าของบ้านสามารถย้ายเข้าอยู่อาศัยได้โดยไม่ต้องใช้งบตกแต่งทั้งหมดในคราวเดียว
วางแผนภาระดอกเบี้ยและการรีไฟแนนซ์ในระยะยาว
หลังบ้านสร้างเสร็จ ภาระทางการเงินยังคงดำเนินต่อไปอีกหลายปี การบริหารสินเชื่อระยะยาวจึงสำคัญไม่แพ้การควบคุมงบก่อสร้าง
ควรติดตามอัตราดอกเบี้ยที่แท้จริงของสินเชื่อ โดยเฉพาะเมื่อสิ้นสุดช่วงดอกเบี้ยโปรโมชั่น และพิจารณาทางเลือกในการขอลดดอกเบี้ยกับธนาคารเดิม (Retention) หรือรีไฟแนนซ์ไปยังธนาคารใหม่ (Refinance)
ก่อนตัดสินใจควรเปรียบเทียบดอกเบี้ยที่ประหยัดได้กับค่าใช้จ่ายต่าง ๆ เช่น ค่าประเมินหลักประกัน ค่าจดจำนอง ค่าเบี้ยประกันที่เกี่ยวข้อง และค่าปรับกรณีไถ่ถอนก่อนกำหนดตามสัญญา
การลดค่างวดด้วยการขยายระยะเวลาผ่อนอาจช่วยเพิ่มสภาพคล่องรายเดือน แต่ก็อาจทำให้ดอกเบี้ยรวมสูงขึ้นได้ จึงควรพิจารณาต้นทุนตลอดอายุสินเชื่อประกอบกัน
Checklist เตรียมความพร้อมก่อนกู้เงินสร้างบ้าน
ก่อนยื่นขอสินเชื่อและเริ่มต้นก่อสร้าง ควรตรวจสอบรายการสำคัญดังนี้
- ประเมินรายได้ ภาระหนี้ และความสามารถในการผ่อนชำระ
- ตรวจสอบเครดิตและเตรียมหลักฐานรายได้
- ตรวจสอบกรรมสิทธิ์ที่ดินและข้อจำกัดในการก่อสร้าง
- เลือกแบบบ้านที่เหมาะกับงบประมาณและที่ดิน
- จัดเตรียมแบบก่อสร้างและเอกสารอนุญาตตามที่เกี่ยวข้อง
- จัดทำ BOQ และเปรียบเทียบราคาผู้รับเหมา
- เปรียบเทียบเงื่อนไขสินเชื่อจากหลายธนาคาร
- จัดเตรียมเงินสำรองสำหรับค่าใช้จ่ายและสภาพคล่อง
- จัดทำสัญญาก่อสร้างและกำหนดงวดงานอย่างชัดเจน
- วางแผน Cash Flow และตรวจรับงานก่อนจ่ายเงิน
สรุป: สร้างบ้านให้สำเร็จ ต้องวางแผนทั้งแบบบ้านและการเงินไปพร้อมกัน
การกู้เงินสร้างบ้านให้ประสบความสำเร็จไม่ได้วัดเพียงการได้รับอนุมัติสินเชื่อ แต่ต้องสามารถบริหารเงินให้บ้านก่อสร้างแล้วเสร็จ มีคุณภาพตามที่กำหนด และไม่สร้างภาระหนี้เกินความสามารถในการชำระคืน
การเริ่มต้นจากแบบบ้านที่เหมาะสม มีเอกสารก่อสร้างครบถ้วน มี BOQ ที่ตรวจสอบได้ และมีแผนการเงินรองรับตั้งแต่ต้น จะช่วยลดความเสี่ยงจากงบประมาณบานปลายและปัญหากระแสเงินสดระหว่างก่อสร้าง
ASBUILD เชื่อว่าบ้านที่ดีเริ่มต้นจากการวางแผนที่ดี
เพราะการสร้างบ้านหลังแรกไม่ใช่เพียงการเลือกบ้านที่สวยงาม แต่คือการตัดสินใจครั้งสำคัญที่ต้องอาศัยทั้งความรู้ด้านการออกแบบ วิศวกรรม และการบริหารงบประมาณ
หากคุณกำลังวางแผนสร้างบ้านบนที่ดินของตนเอง สามารถเริ่มต้นค้นหาแบบบ้านที่เหมาะสมกับความต้องการและศึกษารายละเอียดแพ็กเกจแบบบ้านได้ที่ https://asbuild.net
แหล่งข้อมูลอ้างอิง
แหล่งข้อมูลประกอบบทความและข้อควรตรวจสอบก่อนตัดสินใจ
หมายเหตุ: ตัวเลขงบประมาณ สัดส่วนเงินสำรอง และตารางงวดงานในบทความเป็นตัวอย่างเพื่อการศึกษา เงื่อนไขสินเชื่อ วงเงินกู้ และการเบิกจ่ายขึ้นอยู่กับการพิจารณาของแต่ละสถาบันการเงิน ควรตรวจสอบข้อมูลล่าสุดกับธนาคารก่อนตัดสินใจ
ธนาคารกสิกรไทย — รวม 8 เทคนิคการกู้เงินสร้างบ้านที่จำเป็นต้องรู้ Frasers Property — กู้เงินสร้างบ้าน มีกี่แบบ? เงื่อนไข เอกสารที่ต้องใช้ dooDeco — วางแผนการเงินสร้างบ้านและตกแต่งบ้าน ให้ลงตัวทั้งความฝันและความจริงสรุปส่งท้าย
วางแผนแบบบ้าน งบประมาณ และกระแสเงินสดไปพร้อมกัน ตรวจรับงานก่อนจ่ายเงินทุกงวด และเตรียมเงินสำรองให้เพียงพอสำหรับงานที่เหลือ เพื่อสร้างบ้านจนเสร็จโดยมีภาระผ่อนที่เหมาะกับรายได้
เริ่มวางแผนบ้านของคุณกับ ASBUILD
เลือกแบบบ้านที่เหมาะกับที่ดิน ความต้องการ และงบประมาณ พร้อมเตรียมข้อมูลสำหรับคุยกับทีมออกแบบและธนาคาร
ดูแบบบ้านและบริการ ติดต่อ ASBUILD